Les enfants ont de grands rêves pour l'avenir, mais ils changent souvent d'avis. Embark est le plan d'épargne flexible qui soutient le chemin qu'ils choisissent.
Oct 9, 2026
Recherches populaires
En bref :
Un compte Trump et un compte Embark 529 sont deux plans d'investissement pour enfants qui offrent des avantages fiscaux. Mais c'est là que les similitudes s'arrêtent. Entrons dans les détails.
Également connu sous le nom de compte 530A, un compte Trump est similaire à un IRA pour enfants. Il est conçu pour la retraite, de sorte que les fonds que vous investissez sont bloqués jusqu'à ce que votre enfant ait 18 ans. Le compte croît avec un impôt différé et se transforme en un compte IRA traditionnel après que votre enfant ait atteint 18 ans. Lorsque votre enfant accède à l'argent d'un compte Trump, il devra payer des impôts sur celui-ci.
Les plans 529, comme Embark, sont spécifiquement conçus pour aider les familles à épargner pour l'éducation. Les parents et les proches peuvent ouvrir un compte pour un enfant et y contribuer au fil du temps. Au fur et à mesure que le compte croît, il peut générer des intérêts exonérés d'impôts, ce qui aide vos économies à aller plus loin. Lorsque les enfants sont prêts pour l'université, l'école professionnelle, un apprentissage ou un autre parcours éducatif éligible, vous pouvez retirer les fonds en franchise d'impôt.
Actuellement, le gouvernement fédéral accorde aux familles un dépôt unique de 1 000 $ lorsqu'elles ouvrent un compte Trump pour leurs enfants. Pour être éligibles, les enfants doivent être nés entre le 1er janvier 2025 et le 31 décembre 2028, être citoyens américains et avoir un numéro de sécurité sociale.
1 000 $ pour la retraite de votre enfant est une excellente offre ! Mais gardez à l'esprit que l'argent d'un compte Trump ne sera pas accessible à votre enfant avant qu'il n'ait 18 ans et sera imposé plus tard. Ainsi, bien que 1 000 $ pour leur retraite soient merveilleux, ce n'est pas conçu pour les aider à payer leurs études.
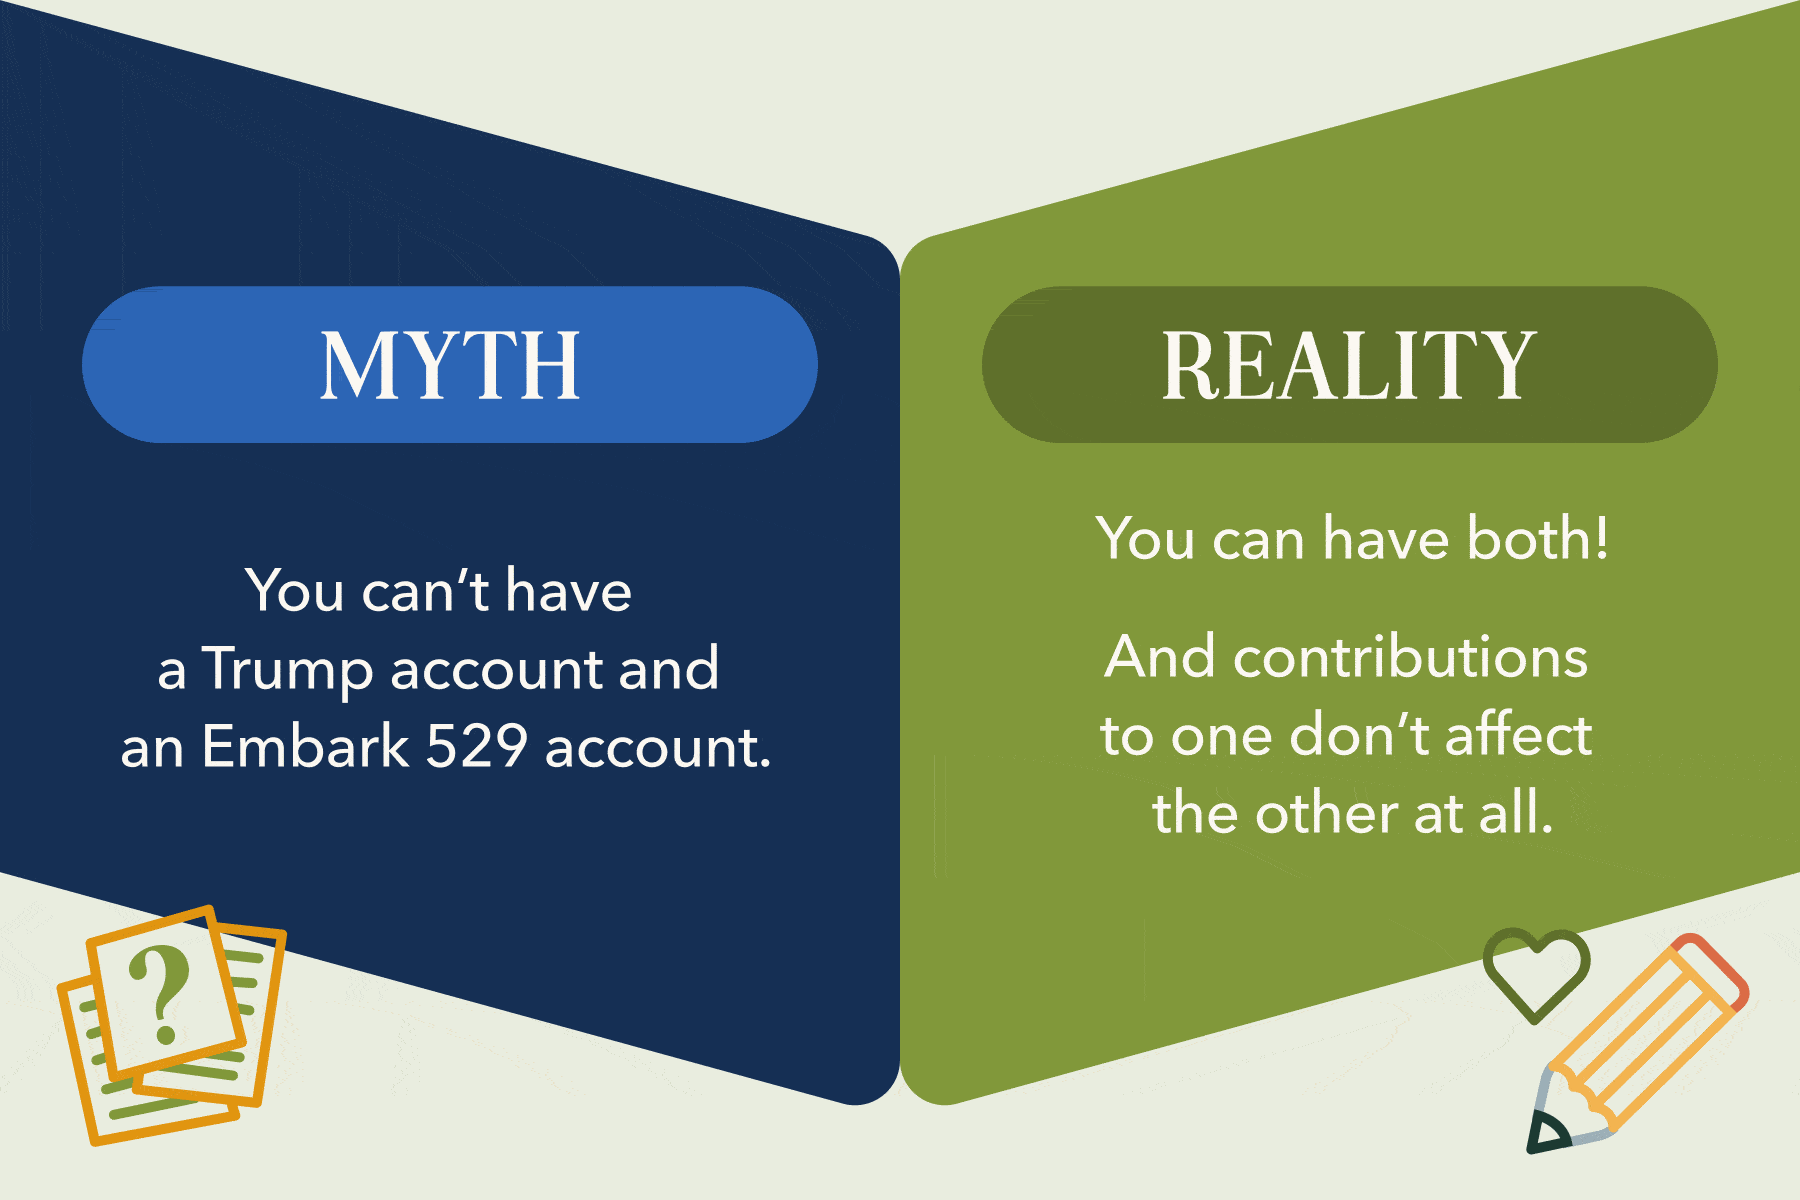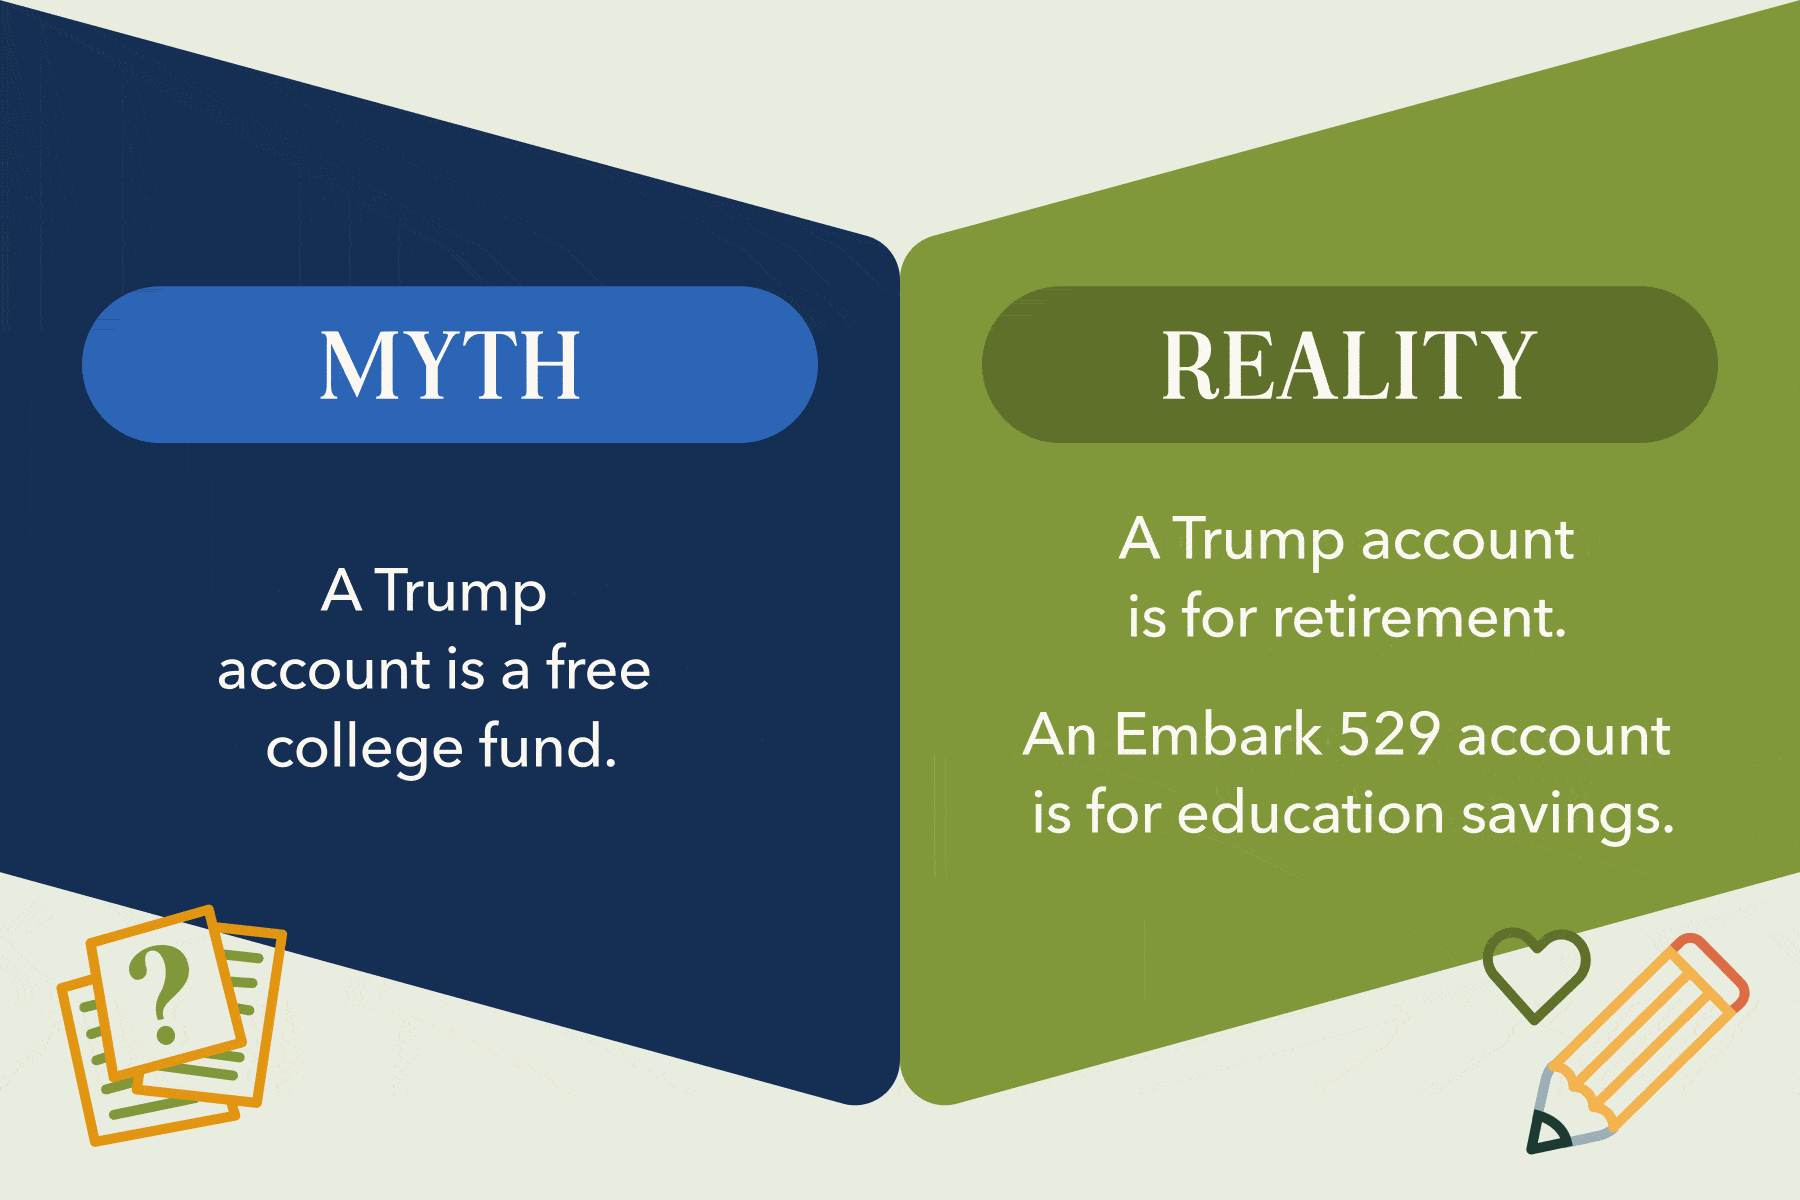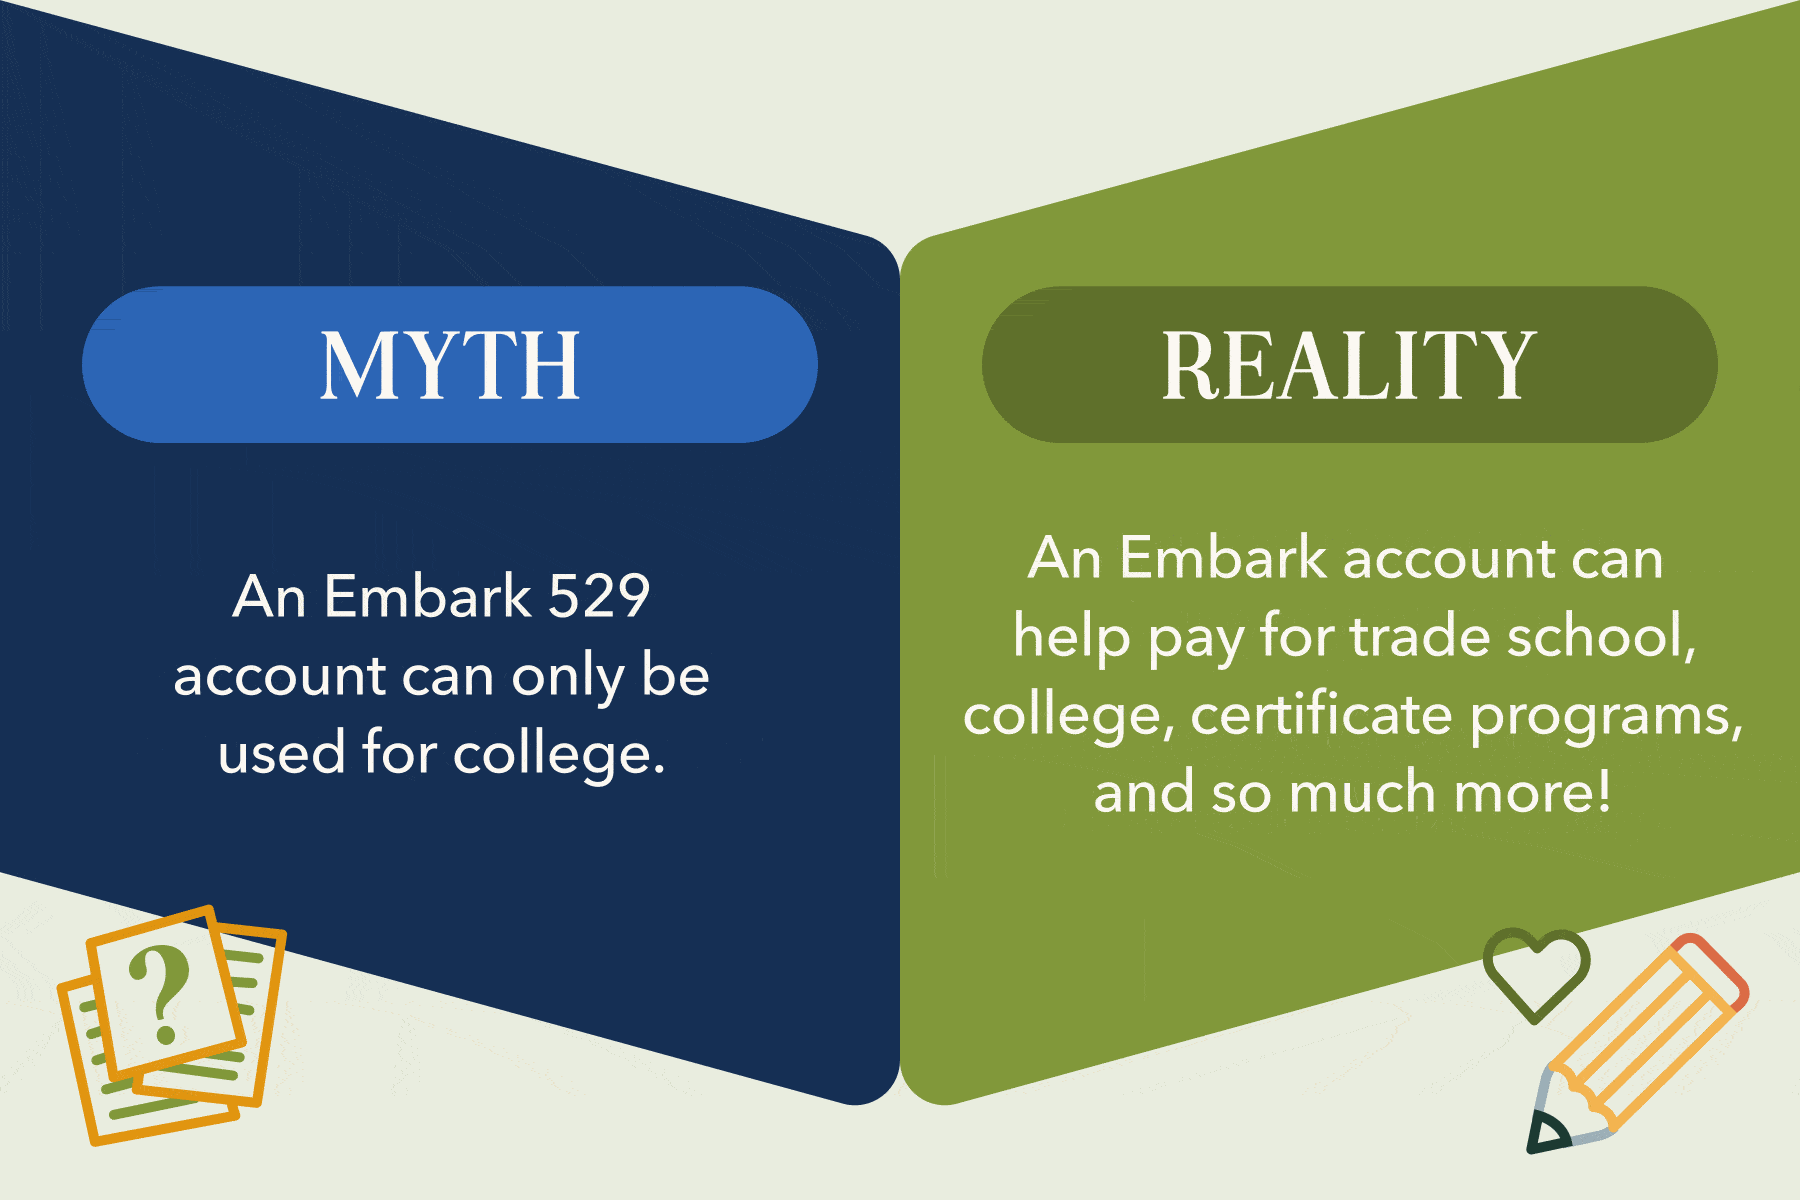
Lorsqu'il s'agit d'épargner pour l'éducation de votre enfant, un compte Embark 529 a été conçu pour cette tâche. Jetez un coup d'œil à la façon dont Embark se compare à un compte Trump.
Avec un compte Embark 529, vous pouvez accéder à l'argent chaque fois que vous en avez besoin pour l'éducation de votre enfant. Et si votre enfant ne va pas à l'école ou n'utilise pas tous les fonds, ils peuvent être transférés à un membre de la famille éligible ou transférés vers un Roth Individual Retirement Account (IRA) pour votre enfant.
Les comptes Trump fonctionnent un peu différemment. Votre enfant ne peut généralement pas accéder aux fonds avant d'avoir 18 ans, âge auquel le compte commence à fonctionner davantage comme un IRA traditionnel. Bien que le fait d'avoir un compte Trump ne doive pas affecter l'éligibilité de votre enfant à une aide financière, les retraits pourraient le faire. L'argent retiré du compte peut être comptabilisé comme revenu sur la demande gratuite d'aide fédérale aux étudiants (FAFSA), ce qui pourrait affecter le montant de l'aide financière que votre enfant reçoit.
Vous pouvez retirer des fonds de votre compte Embark 529 en franchise d'impôt lorsque vous les utilisez pour des dépenses éducatives, y compris pour l'université, les programmes de certification et les écoles professionnelles. Cela inclut également les dépenses qualifiées comme les livres, les fournitures scolaires et l'hébergement et la nourriture.
Lors du retrait de fonds d'un compte Trump, votre enfant pourrait faire face à une pénalité de 10 % pour les retraits anticipés s'il utilise les fonds avant l'âge de 59 ans et demi. Bien que les dépenses d'éducation puissent être exemptées de cette pénalité de 10 %, ils paieraient toujours des impôts sur le revenu standard sur les 1 000 $ de capital de démarrage, toutes les contributions gouvernementales et toute la croissance de l'investissement que le compte a générée.
En tant que plan 529 officiel de l'Oregon, Embark offre aux familles locales quelques avantages et programmes supplémentaires pour épargner. En plus de la croissance du compte et des retraits en franchise d'impôt, les familles de l'Oregon qui contribuent à leur compte Embark peuvent obtenir un crédit d'impôt annuel remboursable d'une valeur allant jusqu'à 380 $ pour les déclarants conjoints et 190 $ pour les déclarants uniques chaque année.
De plus, les familles qui ouvrent un compte pour leur enfant avant leur premier anniversaire ou lorsqu'elles sont à la maternelle peuvent obtenir un coup de pouce de 100 $ avec nos programmes Baby Grad et Kinder Grad. Et grâce à notre partenariat BottleDrop, vous pouvez facilement transformer vos dépôts de recyclage en économies pour l'éducation.
L'inscription est simple, et épargner tôt donne à votre argent plus de temps pour fructifier.
Les enfants ont de grands rêves pour l'avenir, mais ils changent souvent d'avis. Embark est le plan d'épargne flexible qui soutient le chemin qu'ils choisissent.
Profitez des derniers jours des vacances d’été pour penser à la rentrée. Embark est là pour vous aider à bien commencer la nouvelle année scolaire.