Kinder haben große Zukunftsträume, ändern aber oft ihre Meinung. Embark ist der flexible Sparplan, der jeden Weg unterstützt, den sie wählen.
Oct 9, 2026
Beliebte Suchanfragen
Auf einen Blick:
Ein Trump-Konto und ein Embark 529-Konto sind beides Investitionspläne für Kinder, die Steuervorteile bieten. Aber hier enden die Gemeinsamkeiten. Lassen Sie uns ins Detail gehen.
Auch als 530A-Konto bekannt, ist ein Trump-Konto wie ein IRA für Kinder. Es ist für den Ruhestand konzipiert, sodass die von Ihnen investierten Gelder gesperrt sind, bis Ihr Kind 18 Jahre alt wird. Das Konto wächst steuerlich aufgeschoben und wird zu einem traditionellen IRA-Konto, nachdem Ihr Kind 18 Jahre alt wird. Wenn Ihr Kind auf das Geld in einem Trump-Konto zugreift, muss es Steuern darauf zahlen.
529-Pläne, wie Embark, wurden speziell entwickelt, um Familien beim Sparen für die Ausbildung zu helfen. Eltern und Angehörige können ein Konto für ein Kind eröffnen und im Laufe der Zeit Beiträge leisten. Während das Konto wächst, kann es steuerfreie Zinsen verdienen, was Ihre Ersparnisse weiterbringt. Wenn Kinder bereit für das College, eine Berufsschule, eine Lehre oder einen anderen berechtigten Bildungsweg sind, können Sie die Gelder steuerfrei abheben.
Derzeit gewährt die Bundesregierung Familien eine einmalige Einzahlung von 1.000 US-Dollar, wenn sie ein Trump-Konto für ihre Kinder eröffnen. Um sich zu qualifizieren, müssen Kinder zwischen dem 1. Januar 2025 und dem 31. Dezember 2028 geboren sein, US-Bürger sein und eine Sozialversicherungsnummer besitzen.
1.000 US-Dollar für den Ruhestand Ihres Kindes ist ein großartiges Angebot! Aber denken Sie daran, dass Geld auf einem Trump-Konto für Ihr Kind erst zugänglich ist, wenn es 18 Jahre alt wird, und später versteuert wird. Auch wenn 1.000 US-Dollar für den Ruhestand wunderbar sind, ist es nicht dazu gedacht, ihnen bei der Bezahlung der Schule zu helfen.
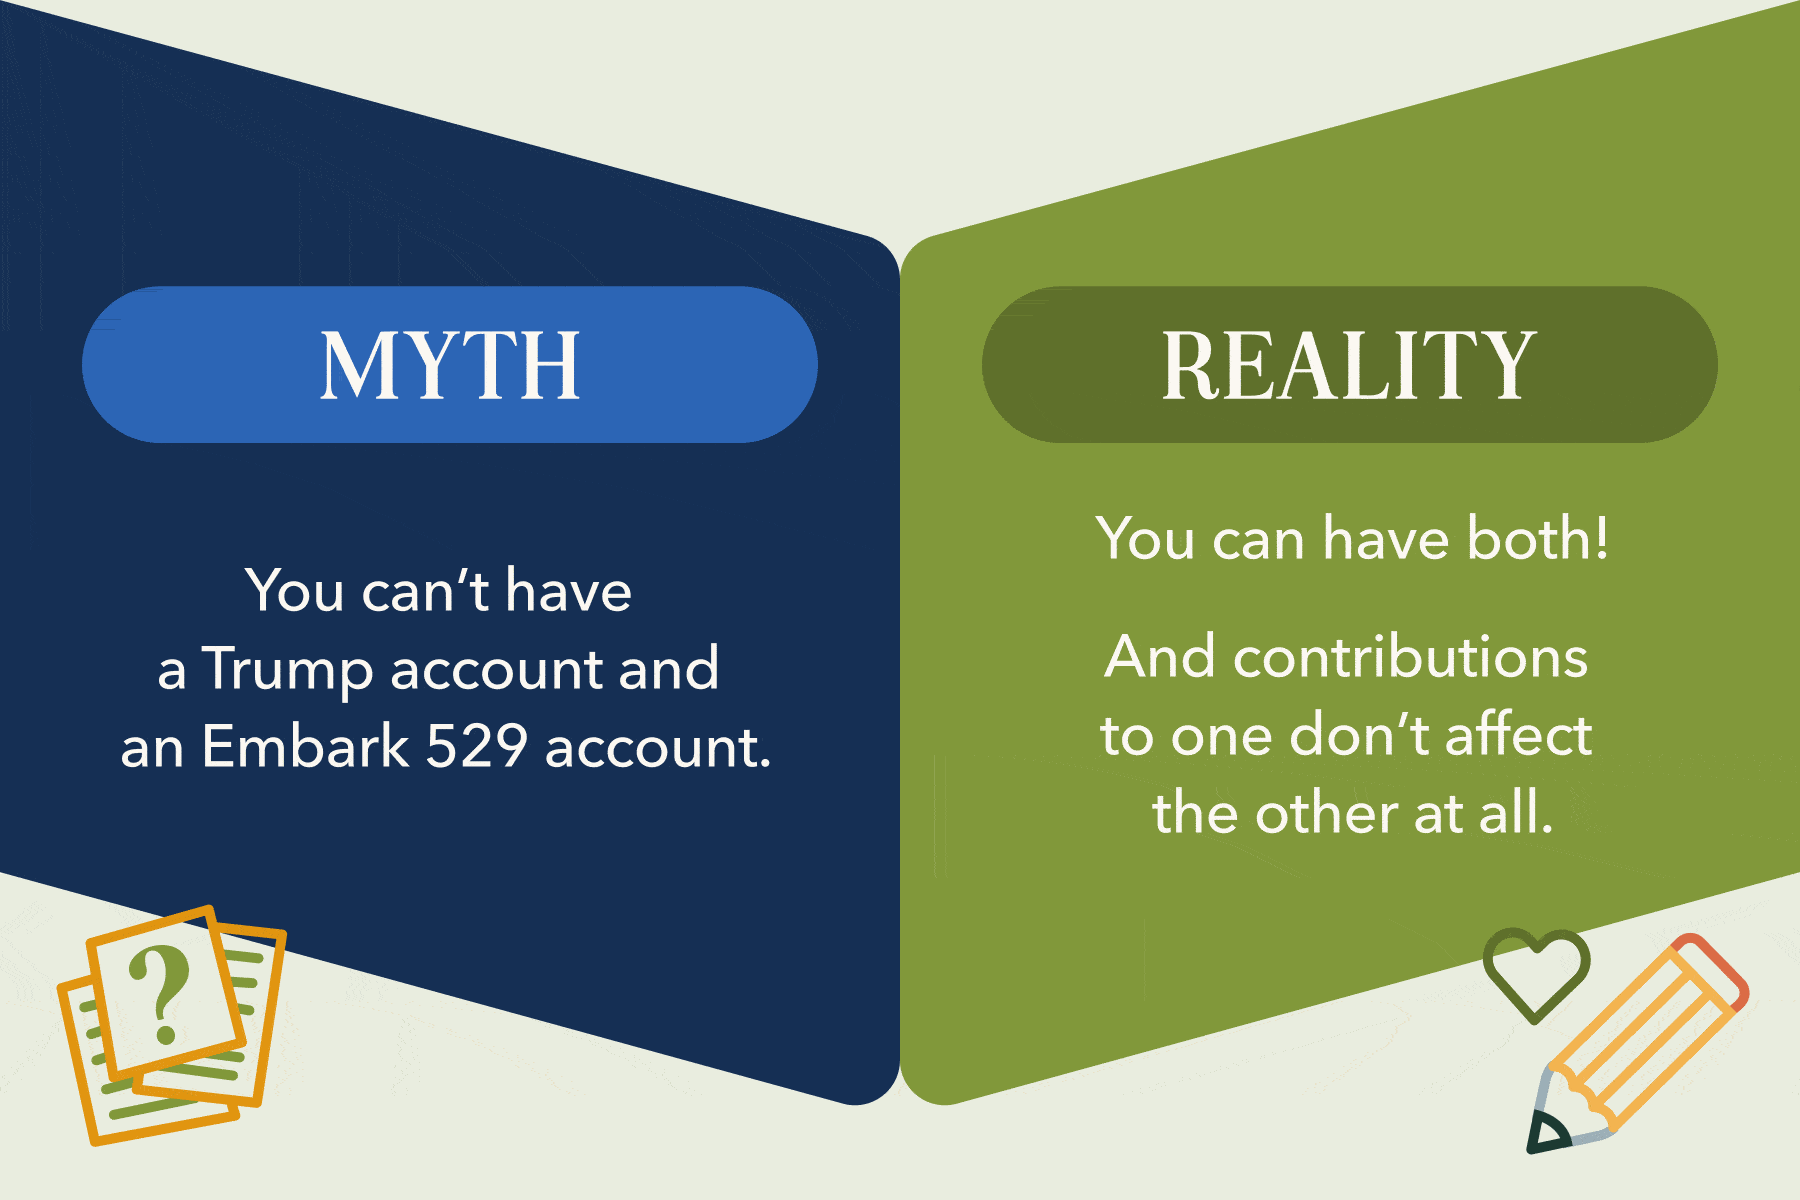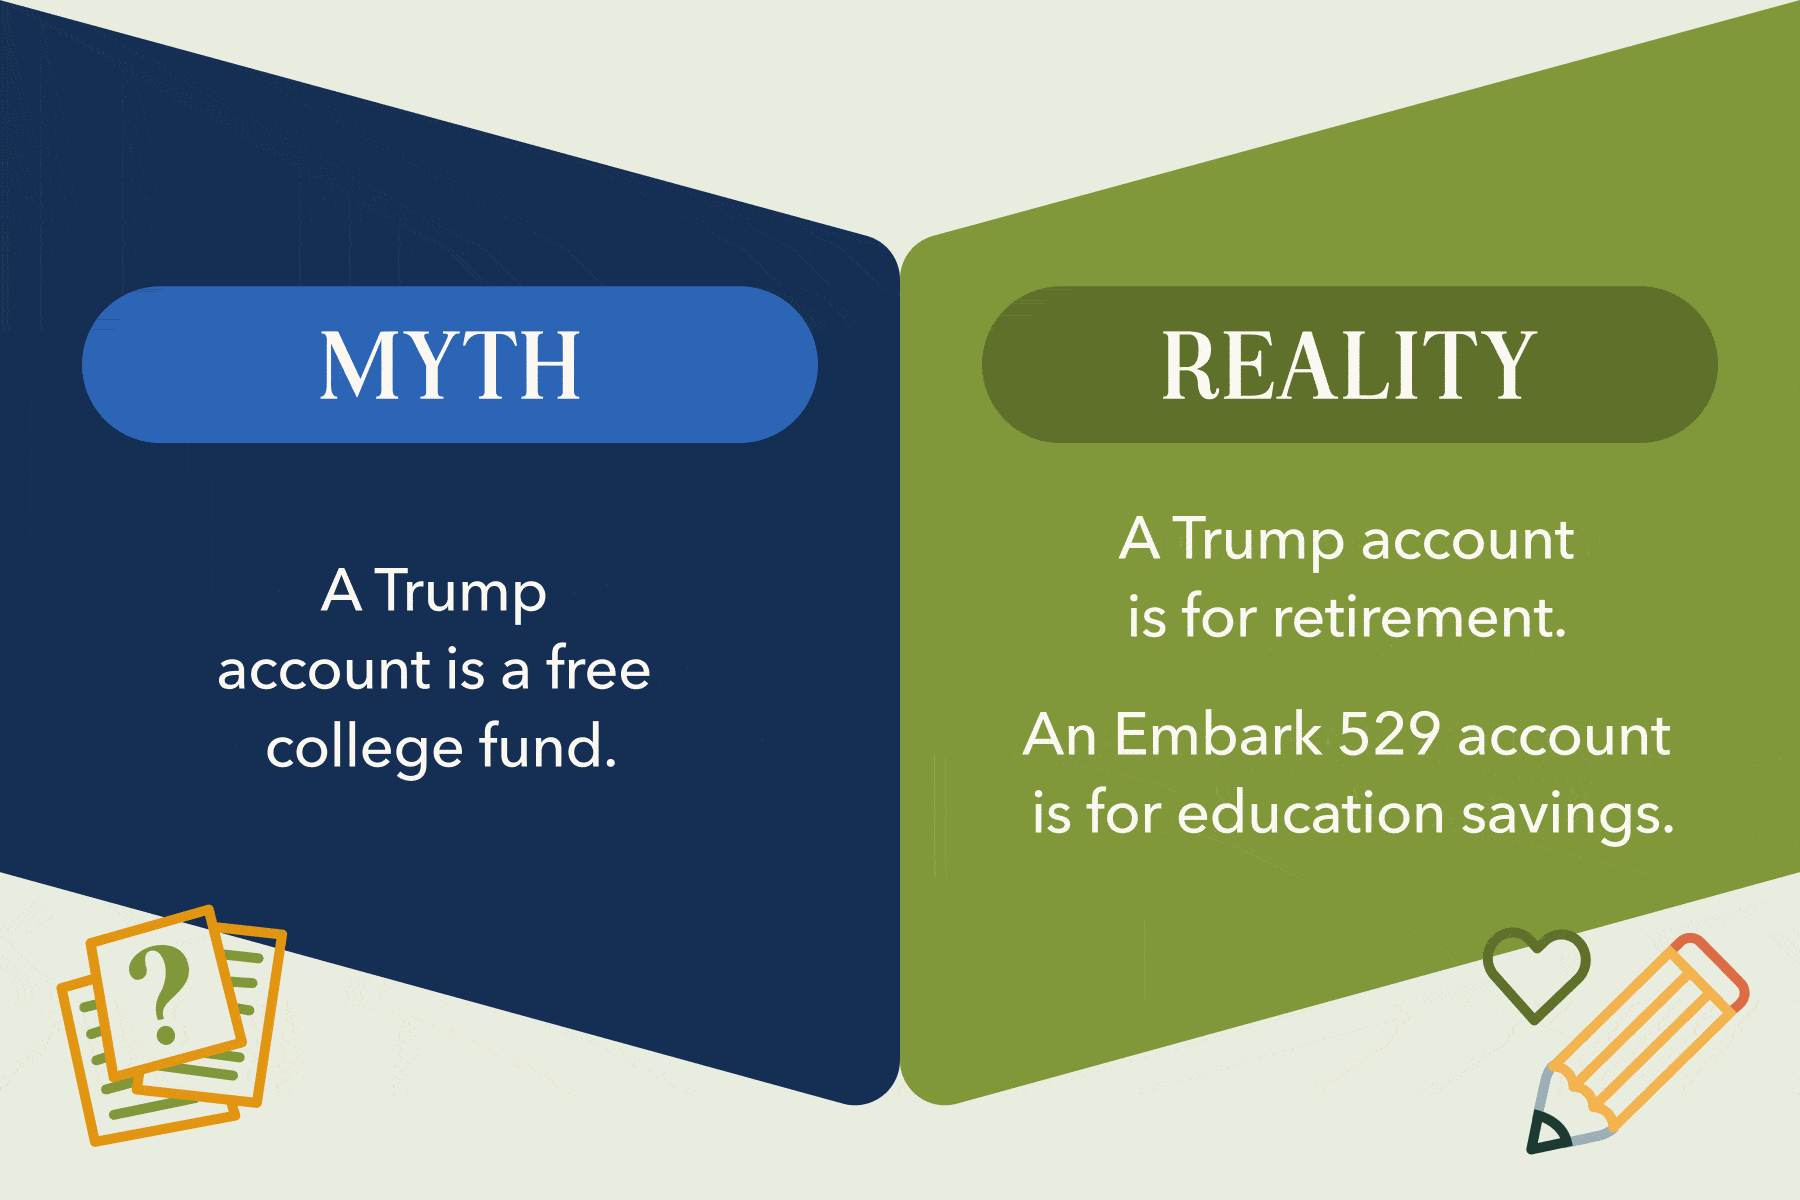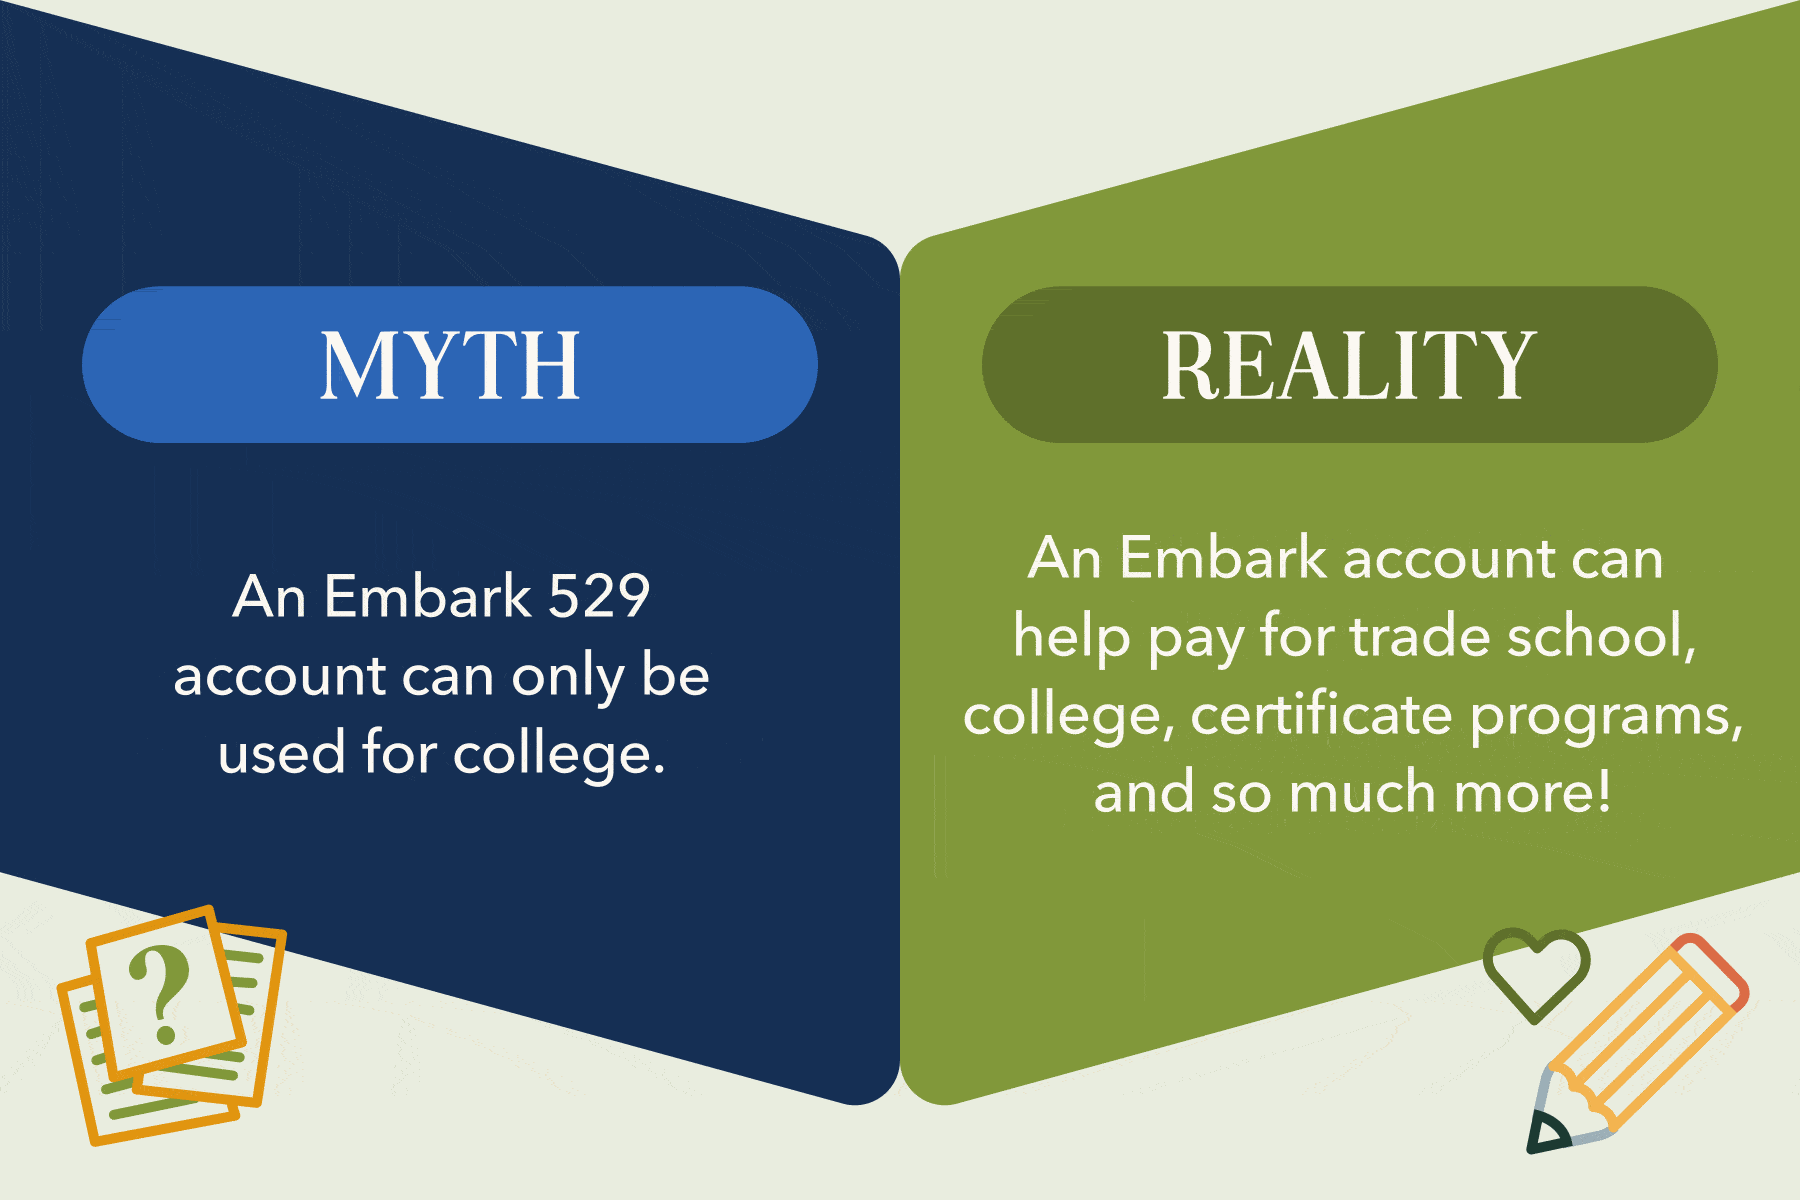
Wenn es darum geht, für die Ausbildung Ihres Kindes zu sparen, wurde ein Embark 529-Konto für diese Aufgabe entwickelt. Werfen Sie einen Blick darauf, wie Embark im Vergleich zu einem Trump-Konto abschneidet.
Mit einem Embark 529-Konto können Sie jederzeit auf das Geld zugreifen, wenn Sie es für die Ausbildung Ihres Kindes benötigen. Und wenn Ihr Kind nicht zur Schule geht oder nicht alle Gelder verwendet, können diese an ein berechtigtes Familienmitglied übertragen oder in ein Roth Individual Retirement Account (IRA) für Ihr Kind umgewandelt werden.
Trump-Konten funktionieren etwas anders. Ihr Kind kann in der Regel nicht auf die Gelder zugreifen, bis es 18 Jahre alt wird, wenn das Konto mehr wie ein traditionelles IRA funktioniert. Während ein Trump-Konto die Berechtigung Ihres Kindes für finanzielle Unterstützung nicht beeinträchtigen sollte, könnten Abhebungen dies tun. Von dem Konto abgehobenes Geld kann als Einkommen im Free Application for Federal Student Aid (FAFSA) zählen, was sich auf den Betrag der finanziellen Unterstützung auswirken könnte, den Ihr Kind erhält.
Sie können Gelder von Ihrem Embark 529-Konto steuerfrei abheben, wenn Sie diese für Bildungskosten verwenden, einschließlich College, Zertifikatsprogramme und Berufsschulen. Dies umfasst auch qualifizierte Ausgaben wie Bücher, Schulmaterial und Unterkunft sowie Verpflegung.
Beim Abheben von Geldern von einem Trump-Konto könnte Ihr Kind einer 10%igen Strafe für vorzeitige Abhebungen ausgesetzt sein, wenn es die Gelder vor dem Alter von 59½ Jahren verwendet. Obwohl Bildungsausgaben von dieser 10%igen Strafe befreit werden können, müssten sie dennoch normale Einkommenssteuern auf die 1000 US-Dollar Startkapital, alle staatlichen Zuschüsse und das gesamte Anlage Wachstum zahlen, das das Konto erzielt hat.
Als offizieller 529-Plan Oregons bietet Embark lokalen Familien einige zusätzliche Vorteile und Programme zum Sparen. Zusätzlich zum steuerfreien Kontowachstum und steuerfreien Abhebungen können Familien in Oregon, die Beiträge zu ihrem Embark-Konto leisten, einen jährlichen erstattungsfähigen Steuerfreibetrag von bis zu 380 US-Dollar für gemeinsame Einreicher und 190 US-Dollar für Einzelpersonen jedes Jahr erhalten.
Zusätzlich können Familien, die ein Konto für ihr Kind vor dessen erstem Geburtstag oder während der Kindergartenzeit eröffnen, mit unseren Baby Grad- und Kinder Grad-Programmen einen Zuschuss von 100 US-Dollar erhalten. Und mit unserer BottleDrop-Partnerschaft können Sie Ihre Recycling-Einzahlungen ganz einfach in Bildungsersparnisse umwandeln.
Die Anmeldung ist einfach, und frühzeitiges Sparen gibt Ihrem Geld mehr Zeit zum Wachsen.
Kinder haben große Zukunftsträume, ändern aber oft ihre Meinung. Embark ist der flexible Sparplan, der jeden Weg unterstützt, den sie wählen.
Genießen Sie die letzten Tage der Sommerferien und denken Sie schon an das kommende Schuljahr. Embark hilft Ihnen dabei, gut vorbereitet und erfolgreich zu starten.